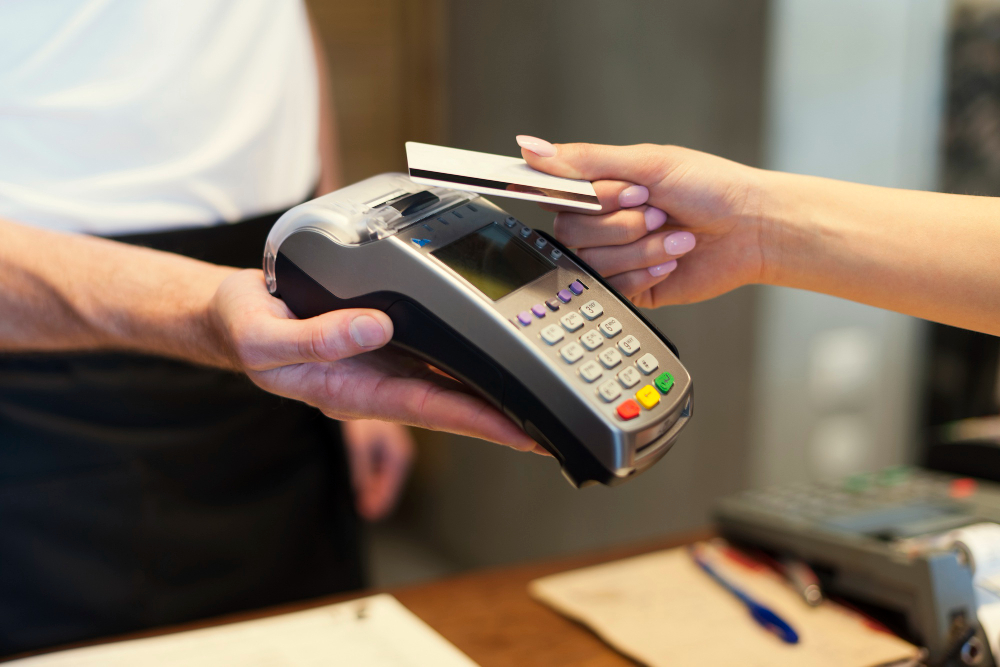
EDC Mandiri adalah mesin Electronic Data Capture milik Bank Mandiri yang memungkinkan merchant menerima pembayaran nontunai melalui kartu debit, kartu kredit, dan QRIS. Perangkat ini menjadi salah satu solusi pembayaran digital yang paling banyak dipilih pelaku usaha karena jaringan Bank Mandiri yang luas dan reputasinya sebagai bank BUMN.
Sebelum mengajukan, penting untuk memahami syarat, biaya, dan limit transaksinya secara menyeluruh, sekaligus membandingkannya dengan opsi dari bank lain maupun penyedia nonbank seperti Payfazz.
Apa itu EDC Mandiri dan Fungsinya?
EDC (Electronic Data Capture) adalah perangkat yang membaca data kartu pembayaran melalui gesek magnetic stripe, chip, atau kontak nirkabel, lalu meneruskan data transaksi ke jaringan bank penerbit untuk diproses dan disetujui. Setelah otorisasi disetujui, dana diproses melalui mekanisme kliring dan setelmen yang diawasi oleh Bank Indonesia.
Secara fungsi, EDC Mandiri memungkinkan merchant menerima berbagai jenis pembayaran, mulai dari kartu debit, kartu kredit, hingga QRIS dari semua mobile banking dan e-wallet. Beberapa fitur tambahan yang umumnya tersedia meliputi layanan bill payment untuk pembayaran pulsa dan token listrik, serta transaksi yang dapat diproses sepanjang hari hingga pukul 23.59 WIB.
Meski QRIS kini banyak digunakan untuk transaksi kecil-menengah, EDC tetap relevan untuk transaksi bernilai besar, pelanggan korporat, dan wisatawan asing yang lebih terbiasa membayar dengan kartu.
Syarat dan Cara Mengajukan EDC Mandiri
Persyaratan pengajuan EDC Mandiri berbeda tergantung jenis usaha, apakah perorangan atau badan usaha.
Syarat untuk Merchant Perorangan
- Fotokopi KTP/Paspor (untuk WNI) atau KITAS/KITAP (untuk WNA)
- Fotokopi NPWP
- Fotokopi Surat Keterangan Domisili Usaha dari kecamatan setempat atau pengelola gedung (jika ada)
- SIUP/TDP/TDUP/NIB, atau Surat Keterangan Usaha (SKU) sebagai pengganti jika tidak memilikinya
- Form aplikasi merchant
Syarat untuk Badan Usaha (PT/CV)
- Fotokopi KTP pengurus/direktur
- NPWP perusahaan
- Akta pendirian dan perubahan terakhir beserta pengesahannya
- Nomor Induk Berusaha (NIB)
- Rekening koran dan bukti kepemilikan atau sewa tempat usaha
Cara Mengajukan EDC Mandiri
Untuk mendapatkan EDC Mandiri, merchant perlu mengajukan permohonan melalui kantor cabang Bank Mandiri atau melalui relationship officer yang menangani segmen UMKM dan korporat. Nasabah bisnis yang sudah terdaftar sebagai pengguna Livin’ Merchant juga dapat menghubungi layanan tersebut untuk konsultasi pemasangan EDC, karena Livin’ Merchant umumnya digunakan berdampingan dengan mesin EDC untuk memantau transaksi dan laporan penjualan harian.
Proses persetujuan biasanya melibatkan verifikasi kelayakan usaha oleh pihak bank, yang dapat memakan waktu beberapa hari hingga beberapa minggu tergantung kelengkapan dokumen dan skala bisnis. Karena itu, menyiapkan seluruh dokumen sejak awal akan mempercepat proses pengajuan.
Biaya dan Limit Transaksi EDC Mandiri
Biaya utama penggunaan EDC Mandiri adalah Merchant Discount Rate (MDR), yaitu potongan yang dikenakan bank dari setiap transaksi yang diproses melalui mesin EDC. Besaran MDR bervariasi tergantung jenis kartu (debit atau kredit), jenis transaksi (on us atau off us), dan kategori usaha merchant, sehingga sebaiknya dikonfirmasi langsung ke pihak bank saat pengajuan.
Sebagai gambaran umum, Bank Indonesia pernah menetapkan batas MDR kartu debit maksimal 1% untuk transaksi off us, yaitu transaksi kartu bank A yang diproses di mesin EDC bank B, sementara transaksi on us di mesin EDC bank penerbit kartu itu sendiri dikenakan MDR yang lebih rendah. Untuk transaksi QRIS, tarif MDR mengikuti kategori merchant yang ditetapkan Bank Indonesia, dengan skema 0% untuk transaksi Usaha Mikro hingga Rp500.000 dan 0,3% untuk transaksi di atas nominal tersebut. Bank Indonesia bahkan memperluas kebijakan MDR QRIS 0% untuk transaksi hingga Rp100.000 pada seluruh kategori merchant mulai 1 Oktober 2026.
Selain MDR, beberapa penyedia EDC Mandiri juga mengenakan biaya sewa atau administrasi bulanan, meski sejumlah penyedia menggratiskan biaya pemeliharaan dan pelatihan penggunaan EDC bagi kasir. Untuk settlement dana, dana hasil transaksi umumnya masuk ke rekening merchant satu hari setelah transaksi dilakukan.
Perbandingan EDC Mandiri dengan Bank Lain
Secara umum, struktur biaya dan syarat pengajuan EDC antarbank BUMN relatif mirip, namun tetap ada perbedaan pada detail proses dan fitur tambahan.
| Aspek | EDC Mandiri | EDC BRI | EDC BNI |
|---|---|---|---|
| Syarat utama | KTP, NPWP, dokumen legalitas usaha | KTP, NPWP, dokumen legalitas usaha | Fotokopi identitas pemilik, NPWP, SIUP atau SKU untuk perorangan |
| Biaya utama | MDR sesuai jenis transaksi dan kategori merchant | MDR sesuai jenis transaksi dan kategori merchant | MDR bervariasi tergantung jenis kartu, dengan MDR debit umumnya lebih rendah dari kredit |
| Rekening wajib | Rekening Bank Mandiri aktif | Rekening BRI aktif | Rekening BNI aktif sebagai rekening merchant penampung hasil transaksi |
| Fitur tambahan | Bill payment, transaksi all day, dukungan QRIS | Bervariasi tergantung paket merchant | Bervariasi tergantung paket merchant |
Perbedaan yang lebih signifikan sebenarnya bukan pada bank mana yang dipilih, melainkan pada kelayakan usaha itu sendiri di mata bank. Bank umumnya mensyaratkan rekening korporat aktif, riwayat transaksi yang stabil, serta dokumen legalitas lengkap, sehingga usaha yang baru berdiri atau berskala sangat kecil kerap kesulitan memenuhi syarat ini.
Alternatif Solusi Pembayaran dari Payfazz
Bagi merchant yang belum memenuhi syarat pengajuan EDC bank, baik karena dokumen usaha belum lengkap, skala bisnis masih kecil, maupun proses persetujuan bank yang memakan waktu lama, Payfazz menghadirkan alternatif solusi pembayaran digital yang lebih fleksibel untuk diakses UMKM.
Melalui jaringan agen Payfazz, pelaku usaha dapat memulai penerimaan pembayaran nontunai dengan proses pendaftaran yang lebih sederhana dibanding pengajuan EDC bank konvensional. Payfazz juga mendukung penerimaan pembayaran QRIS, sehingga merchant tetap bisa menerima transaksi digital tanpa harus menunggu proses verifikasi bank yang panjang.
Solusi ini cocok sebagai langkah awal bagi usaha kecil dan menengah yang ingin bertransaksi nontunai secara cepat, sambil tetap mempertimbangkan pengajuan EDC bank di kemudian hari ketika skala bisnis sudah lebih besar dan dokumen legalitas lebih lengkap.
FAQ
Apakah EDC Mandiri bisa dipasang di usaha yang baru berdiri kurang dari setahun?
Bisa, selama dokumen legalitas usaha seperti NIB atau Surat Keterangan Usaha sudah tersedia. Namun, proses verifikasi kelayakan usaha oleh bank tetap berlaku dan dapat memengaruhi lama waktu persetujuan.
Apakah biaya EDC Mandiri sama untuk semua jenis usaha?
Tidak. Besaran MDR EDC Mandiri dapat bervariasi tergantung kategori merchant, jenis kartu yang digunakan, dan volume transaksi. Sebaiknya konfirmasi ketentuan biaya saat pengajuan.
Apa yang terjadi jika pengajuan EDC Mandiri ditolak bank?
Merchant dapat memperbaiki kelengkapan dokumen dan mengajukan kembali. Alternatif lainnya adalah mempertimbangkan solusi pembayaran nonbank seperti PayFazz yang menawarkan proses onboarding yang lebih fleksibel untuk UMKM.
Apakah EDC Mandiri bisa menerima pembayaran QRIS?
Bisa. EDC Mandiri mendukung transaksi QRIS, selain transaksi menggunakan kartu debit dan kredit.
Berapa lama dana hasil transaksi EDC Mandiri masuk ke rekening?
Dana settlement umumnya masuk ke rekening merchant sesuai jadwal settlement yang berlaku. Waktu pencairan dapat berbeda tergantung ketentuan dan jenis transaksi.
Belum memenuhi syarat pengajuan EDC bank atau butuh solusi pembayaran nontunai yang lebih cepat diakses? Payfazz membantu pelaku usaha menerima pembayaran digital, termasuk QRIS, tanpa proses rumit. Unduh aplikasi Payfazz dan mulai kelola transaksi bisnis Anda hari ini.